Будущее цифровых платежей: как экспансия PhonePe меняет глобальный рынок транзакций
На конференции Global Fintech Fest 2026, как сообщает The Economic Times, Deep Agarwal выступил с докладом о следующем десятилетии PhonePe и будущем цифровых платежей — повод, который стоит разобрать…
Лаврентий Михеев·обновлено 16 сентября 2026 г.
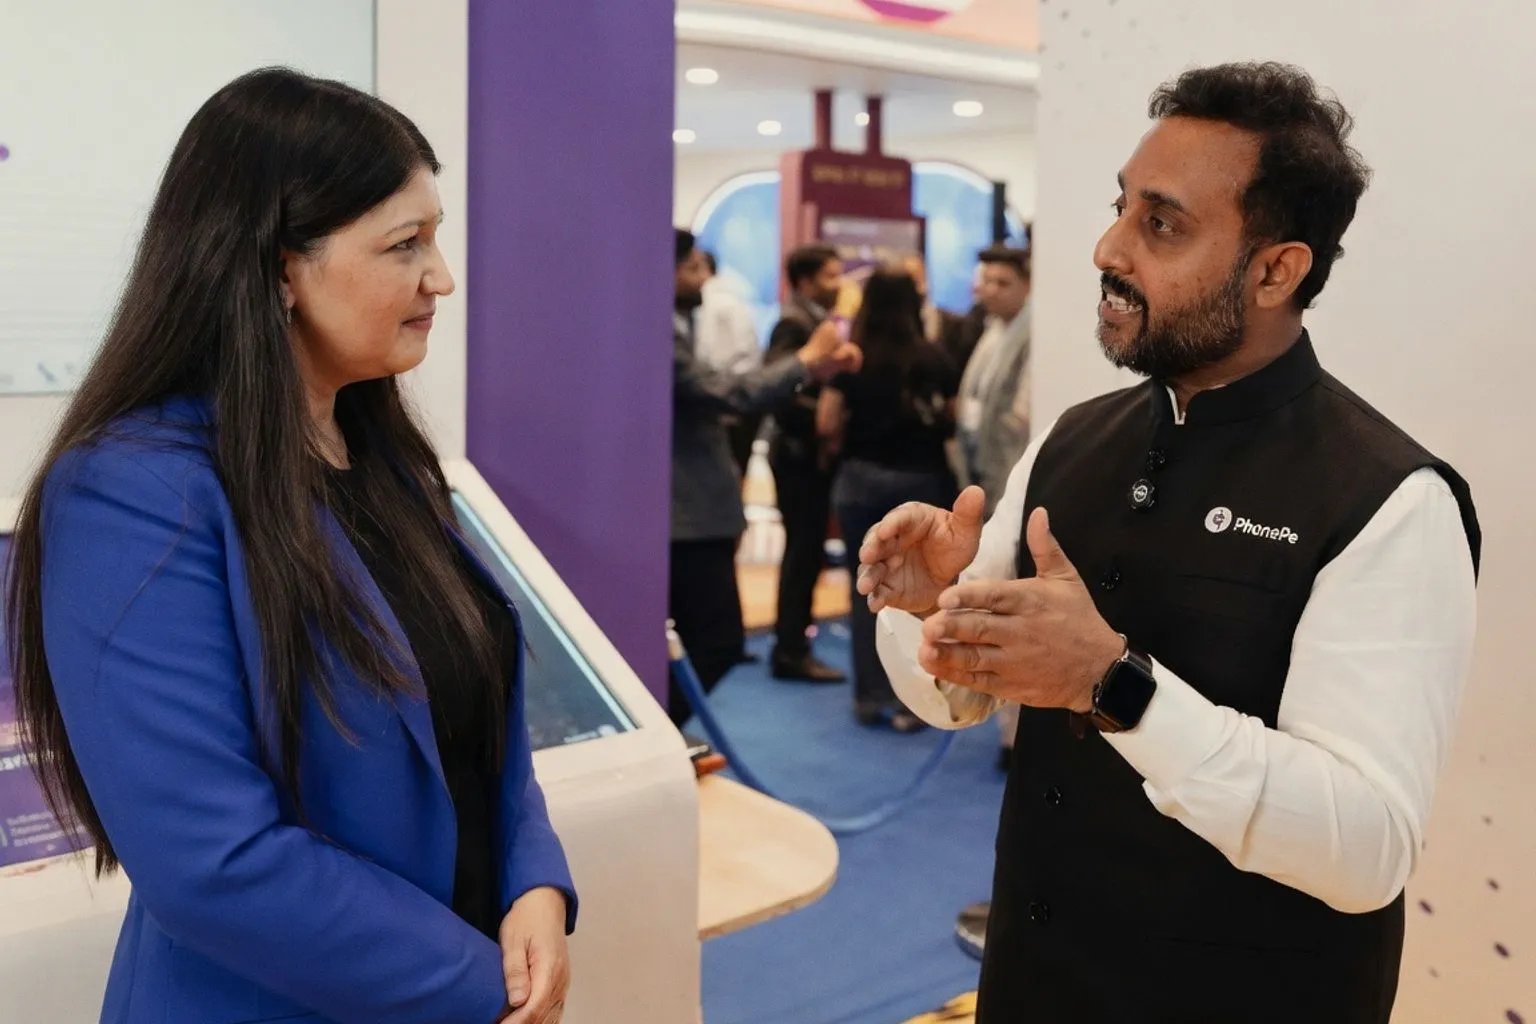
На конференции Global Fintech Fest 2026, как сообщает The Economic Times, Deep Agarwal выступил с докладом о следующем десятилетии PhonePe и будущем цифровых платежей — повод, который стоит разобрать через призму трансграничных расчётов, где индийский UPI-стек последние годы последовательно экспортируется как альтернатива карточным rails. Для аудитории, которая оплачивает подписки, покупает подарочные карты и ваучеры через международные шлюзы, это сигнал о том, что маршруты с участием индийских провайдеров будут множиться, а значит меняется и карта комиссий, и список комплаенс-рисков на входе.
Почему PhonePe выходит за пределы Индии
PhonePe — оператор UPI, который за последние годы довёл объём обрабатываемых транзакций до масштабов, сопоставимых с крупнейшими карточными сетями. Сама по себе площадка Global Fintech Fest 2026 — индийская, и без полной расшифровки доклада содержание тезисов Deep Agarwal остаётся за рамками публикации; сам же формат события и выбор спикера указывают на то, что экспансия UPI-подобных решений на сопредельные рынки рассматривается как стратегическая задача на горизонте десятилетия, а не сезонная инициатива. Для трансграничных шлюзов это означает постепенное размывание монополии карточных сетей в розничных платежах развивающихся юрисдикций.
Контекст рынка: QR-стек Кении и карточный мандат Германии
Параллельно в новостной ленте появились два смежных сигнала, которые задают рамку для оценки долгосрочных рисков. По данным The Kenyan Wallstreet, Кения ввела стандартизированную систему QR-кодов для безопасных цифровых платежей — это очередной шаг в инфраструктуре мобильных денег, где, как сообщает khusoko.com, M-PESA уже обслуживает 40 миллионов клиентов. На противоположном конце спектра — Германия: по информации LIGA.net, рестораны и магазины в стране обязывают принимать карточные платежи, что формально сокращает долю кэша в рознице и расширяет покрытие для держателей иностранных карт, включая виртуальные и подарочные. Два этих сигнала идут в противоположных направлениях: QR-инфраструктура удешевляет микротранзакции, карточный мандат ЕС, напротив, закрепляет присутствие карточных rails в высокоценовом сегменте.
Где здесь зона внимания
Для тех, кто оплачивает подписки и покупает подарочные карты через международные шлюзы, сходятся три переменные, определяющие итоговую стоимость транзакции: выбор маршрута (UPI-подобные стеки против карточных rails), размер спреда при конвертации плюс фиксированная комиссия провайдера, и комплаенс-требования юрисдикции отправителя и получателя. Структура рентабельности типового платежа зависит от того, какая составляющая доминирует в выбранном маршруте: при небольших номиналах фиксированная часть карточного перевода способна съесть маржу, тогда как QR-стек с нулевой фиксированной составляющей оказывается выгоднее; при крупных суммах процент конвертации нивелирует разницу и выбор смещается в плоскость лимитов и доступности продавца. Кенийский кейс с 40 миллионами клиентов M-PESA подтверждает, что QR-инфраструктура жизнеспособна именно в зоне микротранзакций — то есть там, где живёт большинство покупок подарочных ваучеров.
Следить стоит за тремя вещами: анонсами партнёрств PhonePe с провайдерами за пределами Индии, появлением полной расшифровки доклада Deep Agarwal и регуляторными актами ЕС по обязательному приёму карт в Германии — последние напрямую влияют на то, будет ли виртуальная карта принята в европейской рознице при оплате подписки или покупке ваучера.